-
销项进项月末如何结转
会计做账时增值税月末结转不可忽视,销项进项的处理关系到税务申报的准确性。今天小编介绍的就是结转的具体步骤,包括分录怎么写、余额代表什么含义,财务核算时照着做能省不少麻烦。感到兴趣的朋友们跟着小编一起看看吧
销项和进项的月末结转通常涉及以下会计分录:
1. 结转进项税额:
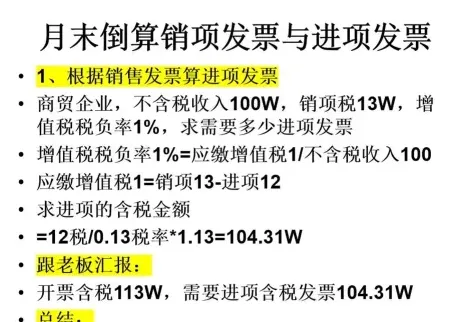
借:应交税费—应交增值税(转出未交增值税)
贷:应交税费—应交增值税(进项税额)
2. 结转销项税额:
借:应交税费—应交增值税(销项税额)
贷:应交税费—应交增值税(转出未交增值税)
3. 结转应缴纳增值税(即进销差额):
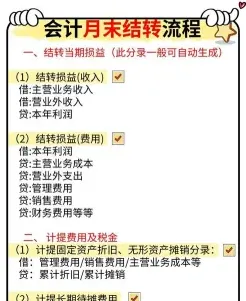
借:应交税费—应交增值税(转出未交增值税)
贷:应交税费—未交增值税
以上步骤完成后,如果“应交税费—应交增值税”科目余额在贷方,则代表当月实际应交的增值税。如果余额在借方,则说明该余额可以留抵下月使用。
请注意,这些步骤是为了确保账目和报表的正确性,并保持财务账簿的客观性和一致性。月末结转是会计期间结束前的重要步骤,用以反映企业在该会计期间的经营成果和税务义务。
差额征税入账的发票合规要求

贷:应交税费——应交增值税(销项税额)
差额征税的入账通常遵循以下步骤:

从收入中扣除相应的进项税额,计算出应缴纳的增值税额。
会计科目设置
借:主营业务收入/其他业务收入
贷:应交税费——应交增值税(销项税额)

进项税额处理
如果存在进项税额,则借记“应交税费——应交增值税(进项税额转出)”科目;
贷记“应交税费——应交增值税(进项税额)”科目。
收入确认方法
总额法:
确认收入时,减少的销项税额借记“应交税费——应交增值税(销项税额抵减)”科目。
净额法:确认收入时,收入按照扣除支付给其他企业或个人的余额进行确认,并按增值税相关规定计算销项税额。
合规发票要求:
在允许从全部价款和价外费用中抵减的价款,需要取得税法规定的有效发票或凭证。
期末处理:
对于期末一次性进行账务处理的企业,期末按规定当期允许扣减销售额而减少的销项税额,借记“应交税费——应交增值税(营改增抵减的销项税额)”科目,贷记“主营业务成本”等科目。
请根据您的具体情况选择合适的会计处理方法,并确保所有会计分录符合相关税法规定。
会计结转涉及哪些内容

会计上月结转是指在每个会计期末,将上个月发生的所有会计事项,如费用、收入等,根据权责发生制原则,从当月的会计账户转移到下个月的会计账户的过程。这样做是为了确保会计信息的连续性和完整性,并正确反映企业的财务状况和经营成果。

结转的主要目的是:
1. 确保所有相关的收入和费用都被计入正确的会计期间,避免跨期错配问题。
2. 反映企业在不同会计期间的真实财务状况和经营成果。
例如,如果一个企业在1月份产生了销售收入,那么这些收入应该在1月份进行记录,并在2月份进行结转,以便在2月份的财务报表中正确反映这些收入。同样,如果企业在1月份发生了费用,这些费用也应该在1月份记录,并在2月份结转,以确保费用与相应的收入相匹配。

会计上月结转是会计核算中的一个重要环节,有助于企业准确计算和报告财务数据