-
应交增值税计算方法详解攻略
应交增值税的计算涉及到一般纳税人和小规模纳税人两大类,两类适用的税率和计算公式完全不一样,混在一起容易出错。小编今天就分门别类把公式列出来,从不含税销售额怎么换算到简易征收率怎么套用,每个环节都有具体说明。感兴趣的朋友和小编一起看看吧
应交增值税的计算方法取决于企业是增值税一般纳税人还是小规模纳税人,以及适用的税率或征收率。以下是两种情况的计算公式:
= 不含税销售额 × 适用税率
= 含税购买价款 × (1 + 适用税率) × 适用税率
= 销项税额 – 进项税额 + 进项税额转出
小规模纳税人
= 含税销售额 ÷ (1 + 征收率) × 征收率
简易计税方法
= 含税销售额 ÷ (1 + 简易征收率) × 简易征收率
注意事项
如果销项税额小于进项税额,不足部分可以结转至下期继续抵扣。
出口退税、减免税款、简易计税办法计算的应纳税额等因素也会影响最终的应交增值税额。
请根据您的具体情况选择合适的计算方法,并考虑所有相关因素进行计算。
应交税费怎么做账务处理要点说明
应交税费是企业经营过程中应缴纳的税费,主要包括增值税、城建税、教育费附加等税费,对于应交税费,应如何做账?
应交税费账务处理
1、假如是进项税额
借:库存商品等科目
应交税费-应交增值税(进项税额)
贷:应付账款等科目
2、假如是销项税额
借:应收账款
贷:主营业务收入
应交税费—应交增值税(销项税额)
3、假如是实际缴纳增值税
借:应交税费—应交增值税
贷:银行存款
应交税费和税金及附加区别
应交税费是负债类科目。应交税费是指企业根据在一定时期内取得的营业收入、实现的利润等,按照现行税法规定,采用一定的计税方法计提的应交纳的各种税费。
税金及附加是损益类科目。税金及附加是指企业经营活动应负担的相关税费。期末将本科目余额转入本年利润科目,结转后本科目应无余额
应交税费包括哪些?
应交税费包括企业依法交纳的增值税、消费税、企业所得税、土地增值税、城市维护建设税、房产税、土地使用税、车船税、教育费附加等税费,以及在上缴国家之前,由企业代收代缴的个人所得税等。
应交税费的借贷方向
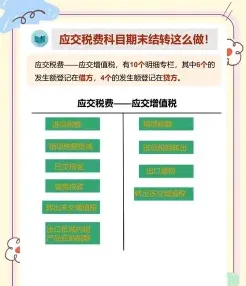
应交税费属于负债类科目,负债类的科目下面还设立了一些二级科目,比如应交所得税和应交增值税等。贷方登记应交纳的各种税费,借方登记已交纳的各种税费,期末贷方余额反映尚未交纳的税费,期末借方余额反映多交或尚未抵扣的税费。
印花税会计分录示例说明
根据现行税法规定,企业销售货物时所签订的购销合同,应申报缴纳印花税。那么购销合同印花税的会计分录是什么?
购销合同印花税会计分录
计提:
借:税金附加
贷:应交税费-应交印花税
缴纳时:
借:应交税费-应交印花税
贷:银行存款
什么合同要缴纳印花税?
现行印花税只对《印花税暂行条例》列举的凭证征收,没有列举的凭证不征税。具体征税范围如下:
经济合同。
(1)购销合同。
(2)加工承揽合同。
(3)建设工程勘察设计合同。
(4)建筑安装工程承包合同。
(5)财产租赁合同。
(6)货物运输合同。
(7)仓储保管合同。
(8)借款合同。
(9)财产保险合同。
(10)技术合同。
2.产权转移书据。
3.营业账簿。
印花税如何计算?
应纳税额=应纳税凭证记载的金额*适用税率。
印花税以应纳税凭证所记载的金额、费用、收入额和凭证的件数为计税依据,按照适用税率或者税额标准计算应纳税额。
印花税是对经济活动和经济交往中书立、领受具有法律效力的凭证的行为所征收的一种税。因采用在应税凭证上粘贴印花税票作为完税的标志而得名。印花税的纳税人包括在中国境内书立、领受规定的经济凭证的企业、行政单位、事业单位、军事单位、社会团体、其他单位、个体工商户和其他个人。