-
上海个人所得税扣除项目有哪些
上海税务政策是很多考生和家长关心的事。关于工资扣税,很多人都有这样那样的疑问,比如年终奖怎么计税、兼职收入怎么申报、换工作后如何衔接等。这些问题其实都有明确的政策规定。今天小编把几个最常见的疑问整理出来并给出答案,帮助大家避开常见的误区。感到兴趣的网友跟着小编一起来了解一下吧
当前上海的工资个人所得税计算方式如下:
5000元/月。
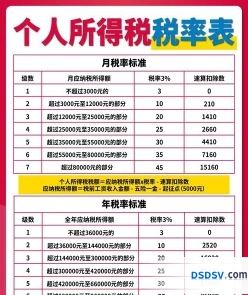
应纳税所得额:
月收入 – 个税起征点 – 专项扣除(三险一金等) – 专项附加扣除 – 其他依法确定的扣除。
适用税率:
根据应纳税所得额的不同,适用不同的税率,税率如下:
3500元以下:免征
3500-5000元:3%
5000-8000元:10%
8000-17000元:20%
17000-30000元:25%
30000-40000元:30%
40000-60000元:35%
60000元以上:45%
速算扣除数:
根据不同的税率,速算扣除数也不同。
例如,如果某人的月收入为14000元,扣除2000元后,应纳税所得额是12000元,那么应缴税额计算如下:
“`
应缴税额 = (12000元 – 5000元 – 专项扣除 – 专项附加扣除 – 其他扣除) × 适用税率 – 速算扣除数
“`
根据上述信息,如果专项扣除、专项附加扣除和其他扣除合计为2000元,那么应缴税额为:
“`
应缴税额 = (12000元 – 5000元 – 2000元) × 10% – 210元
应缴税额 = 7000元 × 10% – 210元
应缴税额 = 700元 – 210元
应缴税额 = 490元
“`
所以,在上海,月收入14000元的情况下,应缴个人所得税为490元。
请注意,以上信息仅供参考,实际计算时应以最新的税法规定为准,并考虑个人具体情况,如专项扣除、专项附加扣除等。
个人所得税速算扣除数使用方法
工资多少需要纳税以及缴纳多少税取决于个人的工资水平以及适用的个人所得税率。以下是工资纳税的计算方法:
个人所得税的起征点是每月5000元。如果工资收入未达到此金额,则无需缴纳个人所得税。
计算应纳税所得额:
应纳税所得额 = 工资收入 - 个税起征点(5000元)- 专项扣除(如三险一金等)- 专项附加扣除 - 其他依法确定的扣除。
应用超额累进税率:
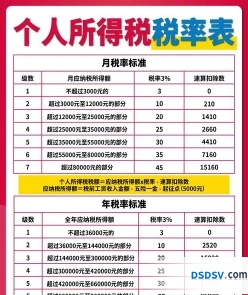
根据应纳税所得额,应用超额累进税率计算税额。税率分为7级,具体如下:
不超过3000元的部分,税率为3%
超过3000元至12000元的部分,税率为10%
超过12000元至25000元的部分,税率为20%
超过25000元至35000元的部分,税率为25%
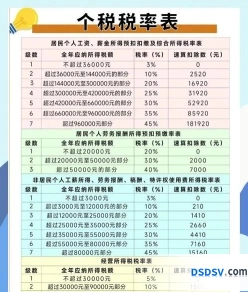
超过35000元至55000元的部分,税率为30%
超过55000元至80000元的部分,税率为35%
超过80000元的部分,税率为45%
计算应纳税额:
使用公式计算应纳税额 = 应纳税所得额 × 适用税率 - 速算扣除数。
例如,如果某人的工资收入为6500元,扣除“五险一金”和其他扣除项后,若应纳税所得额为1000元,则应缴纳的个人所得税为:
```
应纳税额 = 应纳税所得额 × 适用税率 - 速算扣除数
= 1000元 × 3% - 0元
= 30元
```
该人应缴纳个人所得税30元。
请注意,税法可能会有更新和变化,具体计算时应参考最新的税法规定和相关指南
少计提个税补提会计处理步骤
当公司中出现上月漏计提、少计提个人所得税的情况时,需要在本月进行补提,对于计提的个人所得税,一般设置应付职工薪酬、应交税费等科目进行核算,相关的会计分录怎么做?
少计提个人所得税的会计分录
少计提个人所得税时,本月补提个税即可,相关分录如下:
1、计提工资时:
借:管理费用-工资(根据部门不同来划分科目)
贷:应付职工薪酬-工资
2、发放工资时:
借:应付职工薪酬-工资
贷:银行存款
应交税费-个人所得税(补提上月)
应交税费-个人所得税(计提本月)
其他应收款-个人社保
3、支付个税时:
借:应交税费-个人所得税
贷:银行存款
应付职工薪酬是什么?
应付职工薪酬包括短期薪酬、离职后福利、辞退福利和其他长期职工福利。企业向员工配偶、子女、受抚养人、已故员工遗属和其他受益人提供的福利也属于员工福利。应付职工薪酬属于负债类科目。科目借方减少,贷方增加。借方是实际发放职工薪酬的金额,期末贷方余额反映企业应付未付的职工薪酬。
“应付职工薪酬”科目应当按照工资、奖金、津贴和补贴、职工福利费、非货币性福利、社会保险费、住房公积金、工会经费和职工教育经费、带薪缺勤、利润分享计划、设定提存计划、设定受益计划、辞退福利等科目设置明细账进行明细核算。