-
从发票到付款:应付款入账一步步教你
付款结算是应付款入账的终点,也是资金流出的关键环节。付款时,要再次核对供应商名称、账号、金额,防止错付。付款后,及时编制付款凭证,冲减应付账款科目。付款凭证的摘要要写清楚付款原因和对应的发票号,便于日后查账。完成付款,整个应付款入账流程才算闭环。感兴趣的小伙伴和小编深入了解一下吧
应付款的入账流程通常包括以下几个步骤:
确认购买商品或服务的金额、税率和应付账款。
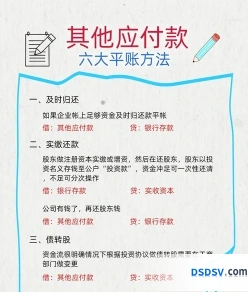
根据合同、发票等相关凭证确定应付款项。
记录应付款项
在会计科目中设立“应付账款”科目。
当收到供应商的发票或其他付款凭证时,借记相关资产科目(如“原材料”、“材料采购”等),贷记“应付账款”科目。
核对与调整
定期核对账目,确保“应付账款”科目借方余额与实际应付款项相符。
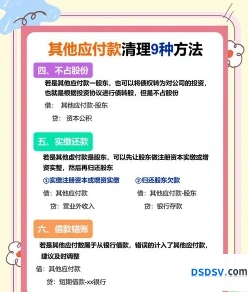
如发现差异,及时调整账目。
支付应付款项
当应付款项到期时,根据约定的方式(如银行存款、支票等)支付款项。
支付时,借记“应付账款”科目,贷记“银行存款”或其他资产科目。
结算应付款项
支付款项后,在账目中结算应付款项,确认款项已付清。
期末处理
根据“应付账款”科目的借方余额,编制预提费用或预计负债,调整资产负债表。
确保在记账过程中保持准确性、及时性和完整性,以准确反映企业的财务状况。
银行承兑汇票的账务处理指南
公司收到办理过承兑手续的汇票时,可通过应收票据科目核算,相关账务处理该怎么做?
收到承兑汇票如何做账?
收到承兑汇票会计分录:
借:应收票据
贷:主营业务收入
应交税费——应交增值税(销项税额)
承兑汇票指办理过承兑手续的汇票。付款人承兑以后成为汇票的承兑人。经购货人承兑的称“商业承兑汇票”,经银行承兑的称“银行承兑汇票”。
应收票据是指企业持有的未到期或未兑现的商业票据,是一种载有一定付款日期、付款地点、付款金额和付款人的无条件支付的流通证券,应收票据属于资产类科目。
支付银行承兑汇票的会计分录
用承兑汇票支付货款:
借:库存商品
应交税费——应交增值税(进项税额)
贷:应付票据
到期支付:
借:应付票据
贷:银行存款